

Résumer cet article :
Un garage, ça sert rarement qu’à garer la voiture. On y trouve aussi les vélos, l’établi, la tondeuse, des cartons jamais rouverts depuis le dernier déménagement… et, l’air de rien, du matériel qui finit par valoir pas mal d’argent. Alors le jour où il prend feu, où il est inondé ou cambriolé, que rembourse vraiment l’assurance habitation ?
Ça dépend. D’abord de l’endroit où se trouve le garage, ensuite de ce que dit votre contrat. Un garage collé à la maison, un petit bâtiment au fond du jardin et un box loué trois rues plus loin, l’assureur ne les voit pas forcément du même œil.
Avant d’y entasser des choses qui coûtent cher, posez-vous donc la question : faut-il déclarer un box ou un garage séparé à son assureur habitation ? Parfois, un simple signalement suffit pour que le contrat en tienne compte. Parfois, surtout si le garage est à une autre adresse, il faut une couverture à part.
Mieux vaut le savoir maintenant que le découvrir dans les petites lignes du contrat, juste après un sinistre.
Garage attenant, dépendance ou box séparé : trois cas différents
Le plus simple, c’est le garage intégré à la maison ou construit sur le même terrain. Il est en général considéré comme une dépendance du logement. En général seulement : rien ne garantit qu’il soit couvert d’office.
Chaque contrat a ses définitions et ses garanties. La surface du garage, ce que vous en faites et la valeur de ce qu’il contient peuvent compter. Le plus sûr est de le signaler à votre assureur et de lui demander noir sur blanc ce qui est prévu.
Pour un box acheté ou loué à quelques centaines de mètres de chez vous, c’est une autre histoire. Il n’est plus à l’adresse de votre résidence principale. Il peut alors falloir une déclaration spécifique, une extension de garantie, voire un contrat séparé. Pareil pour un garage acheté indépendamment du logement, dans une résidence voisine par exemple.
Que couvre réellement l’assurance d’un garage ?
Bien déclaré et assuré, un garage est généralement protégé contre les risques habituels : incendie, explosion, dégât des eaux, tempête ou autres événements climatiques, selon les conditions du contrat.
Ça, c’est pour le local. Le contenu est une autre affaire, et souvent la plus importante.
Un vélo électrique, une visseuse et une scie sur batterie, une tondeuse robot, un nettoyeur haute pression, deux ou trois modules domotiques qui attendent sur une étagère d’être installés… Le total grimpe vite à plusieurs milliers d’euros. Or le plafond de remboursement des biens rangés dans une dépendance n’est pas toujours le même que pour ceux qui se trouvent dans la maison.
Pour le vol, soyez encore plus attentif. Certains contrats plafonnent l’indemnisation ou posent des conditions : porte fermée à clé, serrure d’un certain type, autres dispositifs de sécurité.
Bref, savoir que « le garage est assuré » ne suffit pas. Regardez aussi ce qui est prévu pour son contenu, le plafond, la franchise et les conditions exigées en cas de vol.
Et la voiture garée à l’intérieur ?
C’est un piège classique : le garage peut très bien être couvert par l’assurance habitation, et la voiture qui dort dedans, pas du tout.
Prenons un incendie. Les murs, la porte et une partie des objets stockés peuvent relever du contrat habitation. Les dégâts sur la voiture, eux, sont l’affaire de l’assurance auto et des garanties que vous avez prises pour elle.
Même chose pour un vol. Que la voiture disparaisse d’un garage assuré n’y change rien : l’assurance habitation ne devient pas une assurance auto pour autant.
Il y a donc le garage, ce qu’il contient et, encore à part, la voiture.
Attention aux biens de valeur stockés dans le garage
On range dans nos garages du matériel de plus en plus cher. Les vélos à assistance électrique, les outils sur batterie et le matériel de jardin motorisé y sont pour beaucoup.
Un VAE à 3 000 euros, un robot tondeuse à 2 000 euros, et on est loin du local rempli de vieux cartons d’il y a vingt ans !
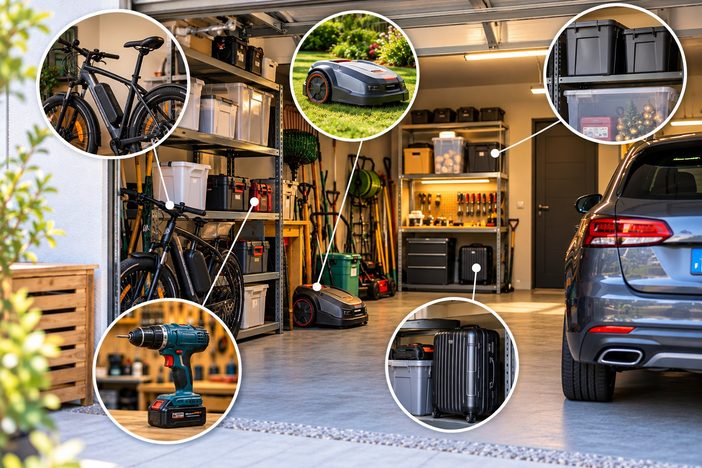
Quand vous déclarez votre garage, prenez le temps d’estimer honnêtement ce que vaut ce qu’il y a dedans. Gardez les factures des gros achats et prenez quelques photos. En cas de sinistre, ça simplifie franchement les démarches.
Et si le garage devient petit à petit un atelier ou une réserve, mettez votre déclaration à jour. Ce qu’on y fait et ce qu’on y range change avec les années.
Que risque-t-on si le garage n’a pas été déclaré ?
Le problème apparaît presque toujours au pire moment : juste après un sinistre.
Si le garage ou le box ne fait pas partie de ce qui est assuré, ni les dégâts ni son contenu ne seront peut-être indemnisés. Et une déclaration inexacte peut aussi réduire le remboursement, selon les circonstances et ce que prévoit le contrat.
Le bon réflexe, c’est d’appeler votre assureur dès que vous achetez ou louez un garage séparé. Il vous demandera en général peu de choses : l’adresse, la surface, le type de construction, l’usage et une estimation de ce que vous y stockez.
Profitez-en pour poser des questions précises. Mon vélo électrique est-il couvert ? Et mon outillage ? Quel plafond en cas de vol ? Faut-il une serrure particulière ?
Une vérification de quelques minutes qui peut éviter bien des surprises
Un garage sur le terrain de la maison et un box à l’autre bout du quartier se ressemblent peut-être, mais pas forcément pour votre contrat. Où il se trouve, à quoi il sert et ce que vous y rangez, tout ça compte.
Le plus simple reste de déclarer le garage ou le box et de demander à l’assureur une confirmation claire de ce qui est couvert. Si le local est à une autre adresse, c’est encore plus important, puisqu’il faudra peut-être une garantie ou un contrat spécifique.
Et refaites le tour de temps en temps. Entre les vélos électriques, les outils et les objets connectés qui s’accumulent, ce que contient un garage prend de la valeur bien plus vite qu’on ne le croit.
Merci de rester courtois: un bonjour et un merci ne coutent rien ! Nous sommes là pour échanger de façon constructive. Les trolls seront supprimés.